2025年全球車隊管理市場規模約達680億美元,其核心已不再僅限於車輛追蹤。它已發展成為一個複雜的生態系統,利用車載資訊系統、人工智慧(AI)和大數據來優化安全性、效率和法規遵循。在歐盟《通用安全法規》(GSR)等嚴格法規、不斷上升的營運成本,以及日益凸顯的風險降低商業效益的推動下,該行業正經歷著深刻的技術變革。
本報告分析了2024年至2030年的市場狀況,並指出預計複合年成長率(CAGR)為10–14%,且存在顯著的區域差異。企業領導者的關鍵要點包括:整合AI驅動的影像安全系統的迫切需求、選擇開放且可擴展系統架構的戰略重要性,以及數據作為獲取競爭優勢的核心戰略資產的價值日益提升。
引言:從追蹤到智慧營運的演進
過去,車隊管理與基礎車輛追蹤是同義詞。如今,它代表了一種全面、數據驅動的方法,用於管理一項關鍵的業務資產——移動車隊。現代系統充當物流、運輸和服務公司的中樞神經系統,提供關於車輛位置、駕駛員行為、燃油消耗、維護需求,以及最重要的安全和合規性的即時洞察。
市場成長受到多種因素匯聚的推動:疫情後控制總擁有成本(TCO)的壓力、全球推動更安全道路的監管力度,以及使先進功能更易獲取且更具成本效益的技術進步。對於執行長、營運總監和財務主管而言,投資現代車隊管理系統不再僅僅是可選的效率工具;它是實現韌性與成長的核心戰略要務。
市場規模、成長與核心驅動因素
全球車隊管理市場正處於強勁的成長軌道上,預計到2030年將以10–14%的複合年成長率擴張。這種成長在各區域間並不均衡,但全球範圍內受到幾個強大且相互關聯的驅動因素推動。
- 法規遵循作為業務驅動因素:法規已從合規負擔轉變為主要業務驅動因素。在歐洲,歐盟的GSR強制要求新商用車配備盲點資訊系統(BSIS)和駕駛員監控系統(DMS)等先進安全功能。在美國,聯邦汽車運輸安全管理局(FMCSA)強制要求使用電子行車記錄設備(ELD)。不合規已不再是可行的選項,這使得整合安全技術成為參與市場的先決條件。
- 安全與責任管理的迫切需求:事故的高昂成本——包括保險費、車輛停機時間、律師費和聲譽損失——是一個主要痛點。AI驅動的影像車載資訊系統(行車記錄器、DMS)提供了無可辯駁的證據,使駕駛員和企業免受虛假索賠,同時主動指導駕駛員以預防事故。這直接且可衡量地影響了最終利潤。
- 營運效率與TCO降低:在燃油價格波動和利潤率收緊的時代,優化路線、減少怠速時間和實現主動維護至關重要。現代車隊管理平台提供了降低燃油消耗、延長車輛使用壽命和提高整個車隊資產利用率所需的數據和工具。
- 數據驅動的保險與風險建模:保險公司正越來越多地為部署認證安全技術的車隊提供優惠保費。車載資訊系統和影像系統生成的數據實現了基於風險的定價,以大幅節省成本來獎勵安全車隊,並為技術採用創造清晰的投資回報率(ROI)。
區域市場細分:多元化格局
全球市場具有顯著的區域動態特徵,需要量身定制的上市策略。
- 北美(市場價值:約240億美元):最成熟的地區,特點是採用率高。成長受到嚴格法規執行(如FMCSA規則)、對保險車載資訊系統的重視,以及大型複雜物流網絡對效率需求的推動。北美也是部署進階分析和AI驅動解決方案的領先者。
- 歐洲(市場價值:約180億美元):法規催化劑。歐盟的GSR是最大的單一驅動因素,加速了AI安全系統的採用。倫敦直接視野標準(DVS)等當地法規和標準進一步刺激了需求,為現有車輛改裝安全技術創造了強勁的售後市場。
- 亞太地區(市場價值:約160億美元):高成長引擎。該地區展現出最高的複合年成長率,這得益於中國和印度物流基礎設施的快速現代化、電子商務的擴張,以及對車隊安全和效率意識的不斷提高。該市場對價格高度敏感,但為具有靈活產品和定價策略的供應商提供了巨大的規模。
- 拉丁美洲及中東和非洲(MEA):這些地區具有巨大的成長潛力,預計拉丁美洲的複合年成長率約為14.1%,中東和非洲約為11.9%。主要驅動因素包括高事故率促使政府採取行動、打擊燃油盜竊和貨物損失的需求,以及公共交通和物流車隊持續的現代化進程。
技術核心:影像車載資訊系統與系統架構
最重要的技術趨勢是將影像車載資訊系統整合到核心車隊管理堆疊中。這一演進使車隊超越了簡單的GPS追蹤,邁向多層次的智慧架構:
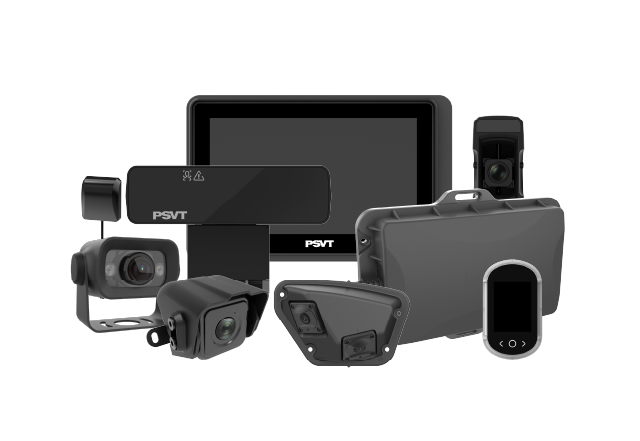
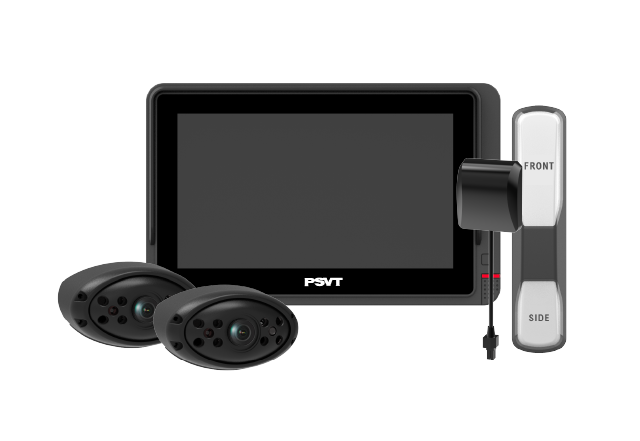
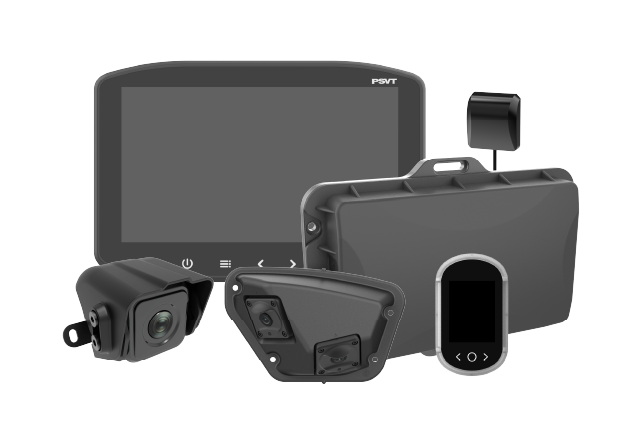
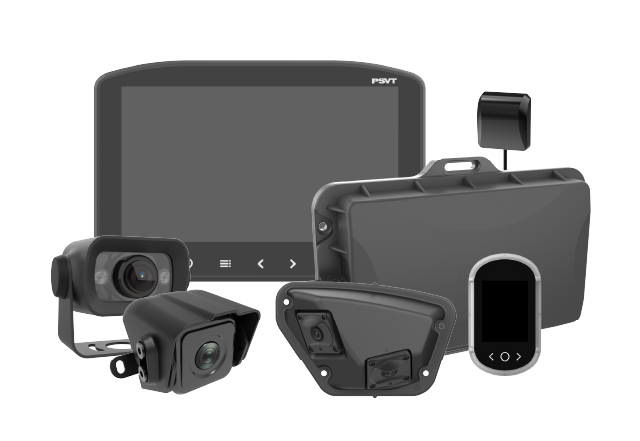
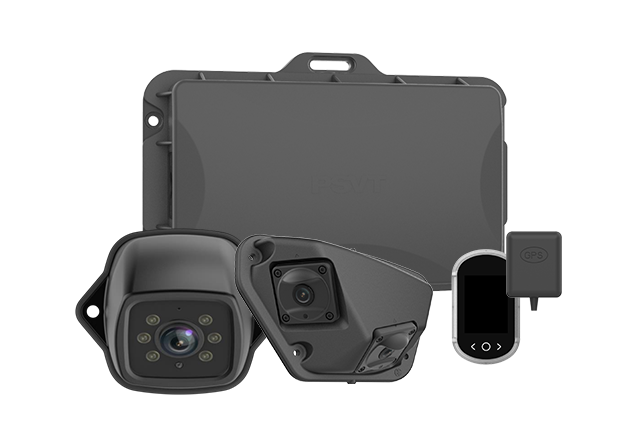
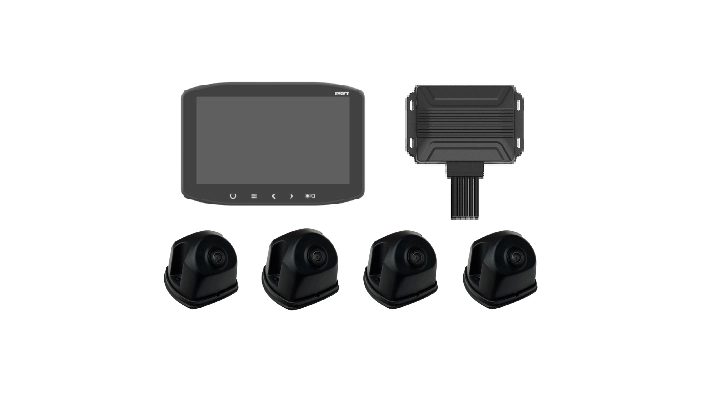
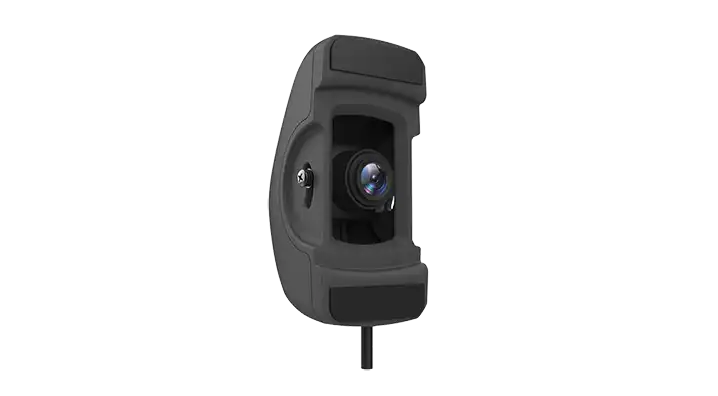
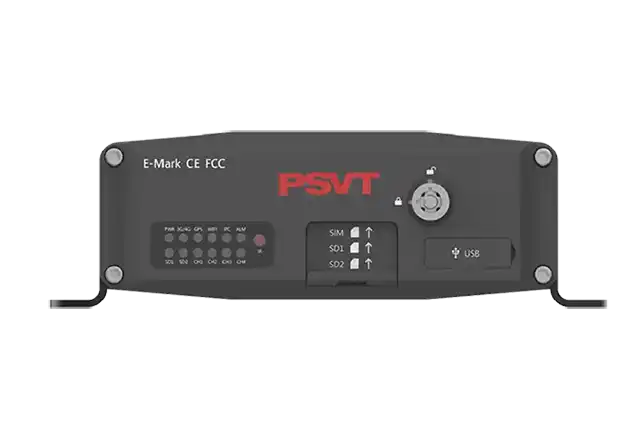
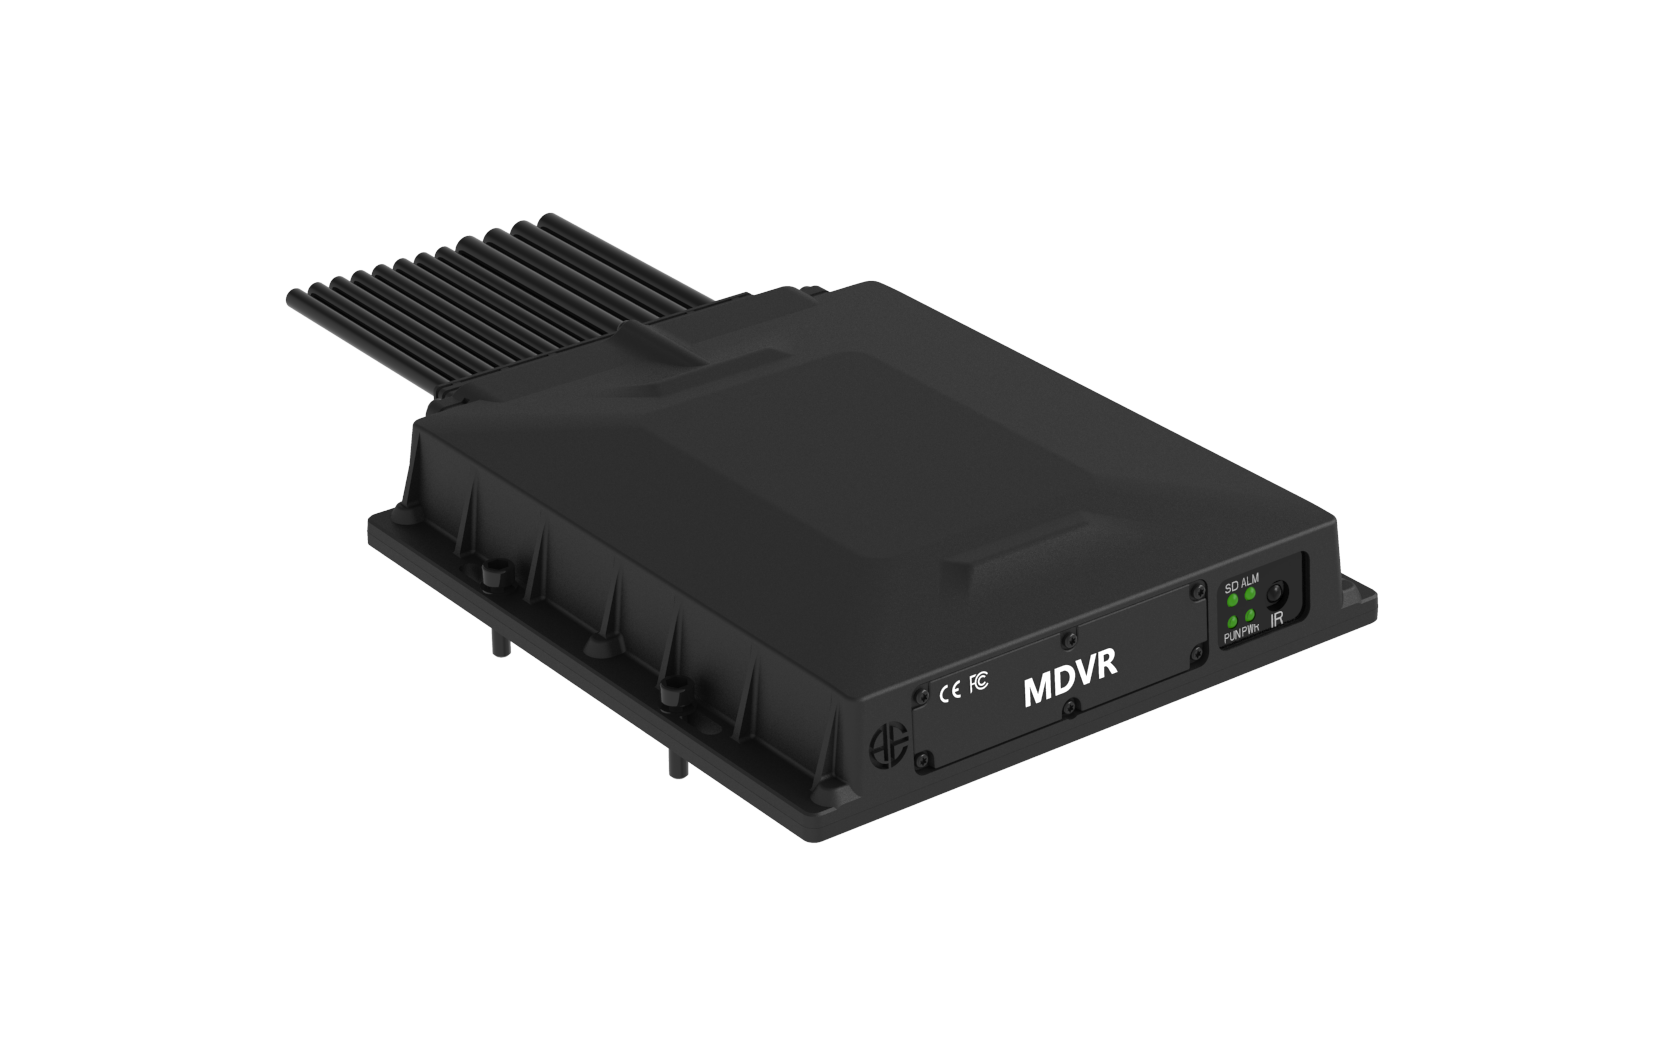
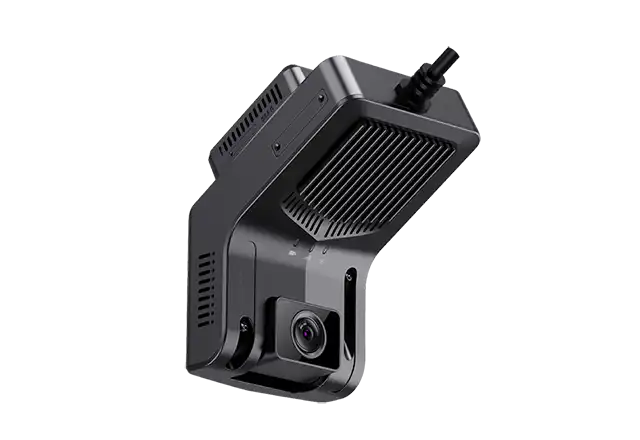
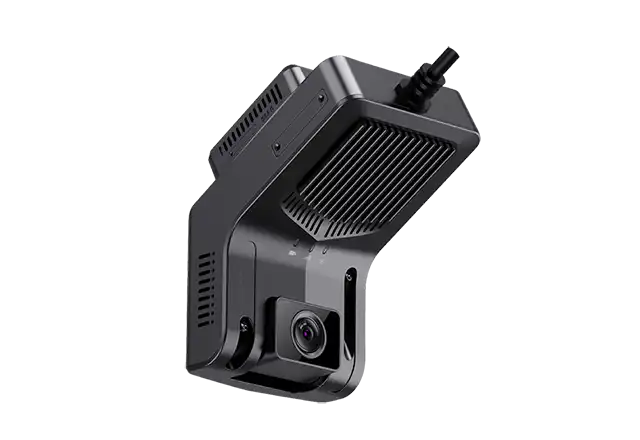
- 前端感知:AI行車記錄器、DMS和車載數位錄影機(MDVR)充當智慧感測器,擷取影像並即時分析駕駛員行為和道路場景。
- 邊緣運算:數據在車輛內部使用專用硬體進行處理,僅將關鍵事件數據和相關影像片段傳輸到雲端,從而降低頻寬需求。
- 雲端平台與分析:雲端平台充當指揮中心,匯總和分析數據並透過儀表板呈現。它支援大規模的即時警報、歷史報告、駕駛員評分和合規管理。
對於技術買家而言,關鍵在於選擇基於開放標準和API(如MQTT、RESTful API)構建的系統,這些系統允許與現有的車載資訊系統、運輸管理系統(TMS)和車隊管理系統(FMS)無縫整合,而不是創建新的數據孤島。
未來趨勢(2024–2030):戰略視野
在未來十年,車隊管理格局將受到幾個結構性趨勢的塑造:
- AI成熟化與感測器融合:AI模型將變得更加複雜,減少誤報並提供對駕駛員行為和風險模式的更深入洞察。攝影機數據與雷達及其他感測器的融合將創建更強大的感知系統,從而增強先進駕駛輔助系統(ADAS)功能並實現更安全的營運。
- 轉向基於平台的開放生態系統:價值將越來越多地從獨立硬體轉向開放的、以軟體為中心的平台。車隊將優先考慮允許他們將頂級硬體(攝影機、感測器)與用於安全、維護、調度和業務分析的軟體應用程序混合搭配使用的解決方案。
- 電氣化與永續發展整合:車隊管理系統將在管理電動車(EV)車隊中發揮核心作用,整合電池健康狀況、充電優化和續航里程預測的數據。這對於追求淨零目標和低排放物流策略的企業至關重要。
- 預測性分析與處方性行動:系統將從單純報告已發生的事件,演變為預測可能發生的事件並建議採取行動。這包括在機械故障發生前進行預測、識別高風險駕駛員行為以進行針對性指導,以及根據即時狀況動態優化路線。
結論與對利益相關者的戰略啟示
全球車隊管理市場正處於轉折點,受到法規、技術以及安全和效率方面令人信服的商業案例的推動。戰略成功將取決於每個利益相關者如何應對這一新格局。
- 對於車隊營運商:技術不應被視為成本中心,而應被視為戰略投資。應優先考慮可擴展的開放架構解決方案,將影像安全數據整合到日常營運中,以進行主動風險管理和駕駛員指導。投資回報率遠不止於合規,還包括在保險、燃油、維護和事故相關成本方面有意義的節省。
- 對於技術供應商:成功將取決於提供可靠、準確且易於整合的解決方案。清晰的API、強大的SDK和可證明的投資回報率將是關鍵的差異化因素。市場正從專有的封閉系統轉向能夠隨著客戶需求發展而靈活的基於平台的模型。
- 對於投資者:該細分市場提供了巨大的成長潛力,特別是專注於AI驅動的影像車載資訊系統、數據分析以及支援車隊營運商和車輛製造商不斷變化的需求的開放平台架構的公司。
總之,車隊管理的未來是智慧的、互聯的和數據驅動的。擁抱這一變革——利用數據來增強安全性、效率和永續發展——的組織,將處於最佳位置,在2030年及以後競爭激烈的物流格局中蓬勃發展。