2025年に約680億ドルと評価されるグローバル車隊管理市場は、もはや車両追跡だけのものではなくなっている。テレマティクス、AI、ビッグデータを駆使して、安全性、効率性、法規制への適合性を最適化する高度なエコシステムへと進化を遂げている。EUのGeneral Safety Regulation(GSR)などの厳格な規制、運用コストの上昇、そしてリスク削減に向けたビジネスケースの説得力の高まりに後押しされ、業界は抜本的な技術変革を遂げつつある。
本レポートは2024年から2030年までの市場を分析し、地域によって大きなばらつきがあるものの、10~14%の予測年平均成長率(CAGR)を強調している。ビジネスリーダーにとっての重要なポイントには、AI搭載映像安全システムの統合の必要性、オープンでスケーラブルなシステムアーキテクチャを選択することの戦略的重要性、そして競争優位性を得るためのコア戦略資産としてのデータの価値の高まりが含まれる。
はじめに:追跡からインテリジェントな運用への進化
かつて車隊管理は、基本的な車両追跡の代名詞であった。今日では、重要なビジネス資産であるモバイルフリートを管理するための、包括的でデータ駆動型のアプローチを意味している。現代のシステムは、物流、運輸、サービス企業の中枢神経系として機能し、車両の位置、ドライバーの行動、燃料消費、メンテナンスの必要性、そして最も重要な安全性とコンプライアンスに関するリアルタイムの洞察を提供する。
市場成長は、パンデミック後の総保有コスト(TCO)抑制のプレッシャー、より安全な道路に向けた世界的な規制の推進、そして高度な機能をより利用しやすくコスト効率の高いものにする技術進歩など、複数の要因が相まって促進されている。CEO、運用ディレクター、財務責任者にとって、最新の車隊管理システムへの投資は、もはや単なる選択肢としての効率化ツールではなく、レジリエンスと成長に向けた核心的な戦略的必須事項となっている。
市場規模、成長、および主要ドライバー
グローバル車隊管理市場は力強い成長軌道にあり、2030年にかけて10~14%のCAGRで拡大すると予想されている。この成長は地域によってばらつきがあるものの、世界的にはいくつかの強力で相互に関連したドライバーによって推進されている。
- ビジネスドライバーとしての法規制適合:規制はコンプライアンスの負担から、主要なビジネスドライバーへと移行した。欧州では、EUのGSRにより、新型商用車に死角情報システム(BSIS)やドライバーモニタリングシステム(DMS)などの先進安全機能の搭載が義務付けられている。米国では、連邦自動車運送安全局(FMCSA)が電子運行記録計(ELD)を義務付けている。規制不適合はもはや選択肢になく、統合型安全技術は市場参入の前提条件となっている。
- 安全性と責任管理の必須性:保険料、車両のダウンタイム、弁護士費用、評判の低下などを含む事故の高コストは、大きな課題である。AI搭載ビデオテレマティクス(AI ドライブレコーダー、DMS)は、虚偽のクレームからドライバーや企業を守るための動かぬ証拠を提供するとともに、事故を未然に防ぐためにドライバーを積極的にコーチングする。これは最終利益に直接的かつ測定可能な影響を与える。
- 運用効率の向上とTCOの削減:燃料価格の変動と利益率の低下が進む時代において、ルートの最適化、アイドリング時間の削減、予防保守の実現は極めて重要である。最新の車隊管理プラットフォームは、燃費の削減、車両寿命の延伸、フリート全体の資産利用率の向上に必要なデータとツールを提供する。
- データ駆動型保険とリスクモデリング:保険会社は、認証済みの安全技術を導入するフリートに対して、ますます優遇保険料を提供している。テレマティクスおよびビデオシステムによって生成されるデータは、リスクに基づく価格設定を可能にし、安全なフリートに大幅なコスト削減という報酬を与え、技術導入に対する明確な投資収益率(ROI)を生み出している。
地域別市場内訳:多様な市場環境
グローバル市場は地域ごとに異なる動向を特徴としており、それに合わせた市場参入戦略が必要とされている。
- 北米(市場規模:約240億米ドル):最も成熟した地域であり、高い導入率が特徴。成長は、強力な規制執行(FMCSA規則など)、保険テレマティクスへの注力、大規模で複雑な物流ネットワークにおける効率化の必要性によって牽引されている。北米はまた、高度な分析およびAI駆動型ソリューションの導入においてもリーダーである。
- 欧州(市場規模:約180億米ドル):規制の触媒。EUのGSRは最大の単一ドライバーであり、AI安全システムの導入を加速させている。ロンドンのDirect Vision Standard(DVS)などの地域規制や基準がさらに需要を刺激し、既存車両に安全技術を後付けする強力なアフターマーケットを創出している。
- アジア太平洋(市場規模:約160億米ドル):高成長のエンジン。中国およびインドにおける物流インフラの急速な近代化、eコマースの拡大、そしてフリートの安全性と効率化に対する意識の高まりにより、この地域は最も高いCAGRを示している。市場は価格に対して非常に敏感であるが、柔軟な製品および価格戦略を持つベンダーにとって巨大な規模を提供している。
- 中南米および中東・アフリカ(MEA):これらの地域は大きな成長可能性を秘めており、中南米では約14.1%、MEAでは約11.9%のCAGRが予測されている。主なドライバーとしては、政府の行動を促す高い事故率、燃料盗難や貨物損失に対抗する必要性、および公共交通機関と物流フリートの継続的な近代化が挙げられる。
技術の中核:ビデオテレマティクスとシステムアーキテクチャ
最も重要な技術トレンドは、ビデオテレマティクスを車隊管理のコアスタックに統合することである。この進化により、フリートは単純なGPS追跡から、多層的でインテリジェントなアーキテクチャへと移行している。
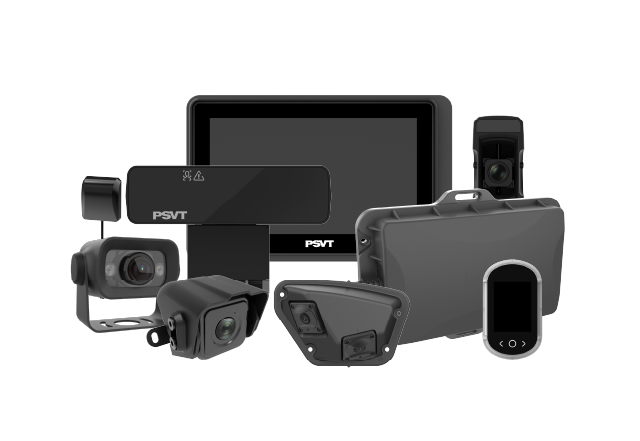
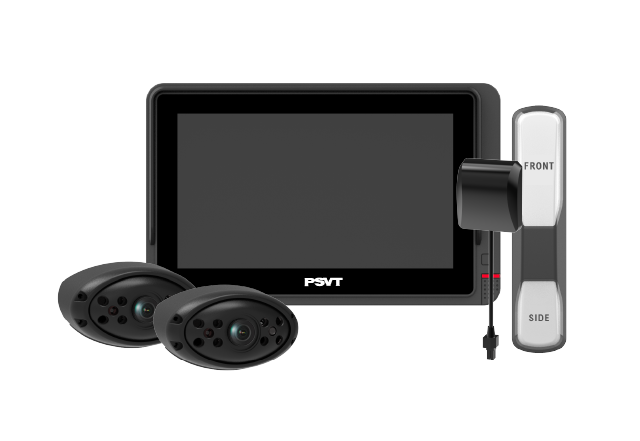
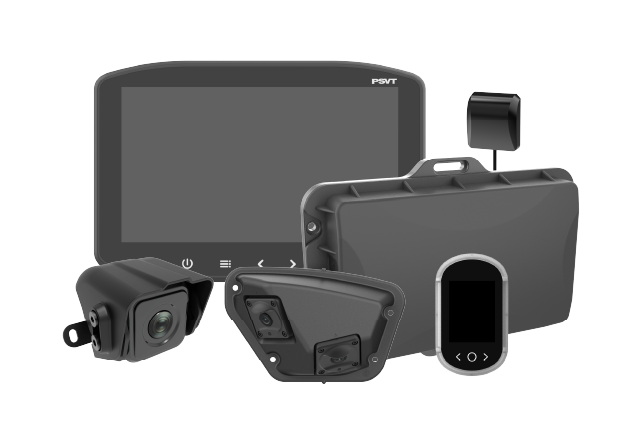
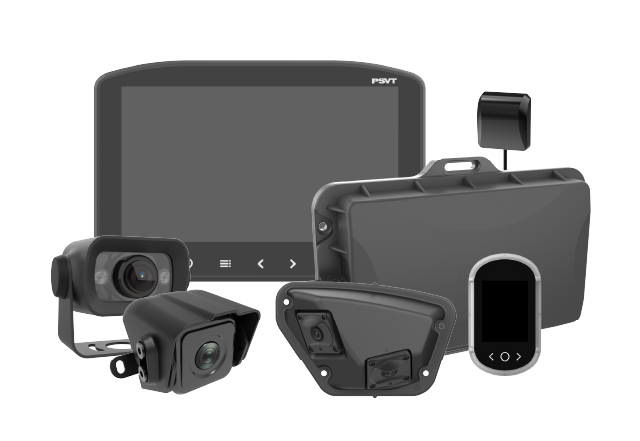
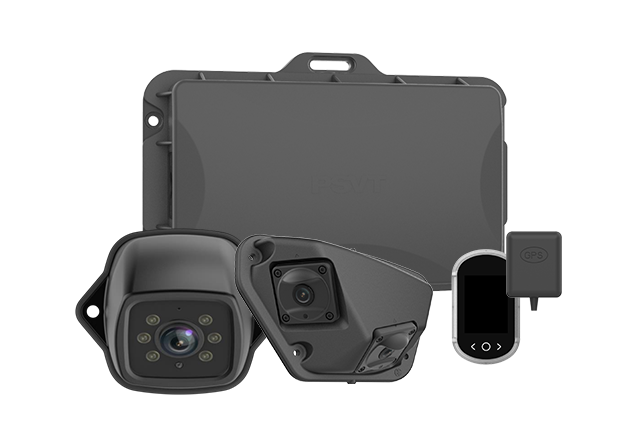
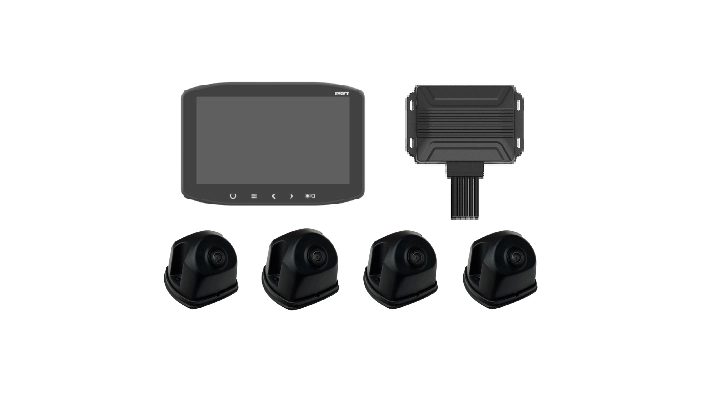
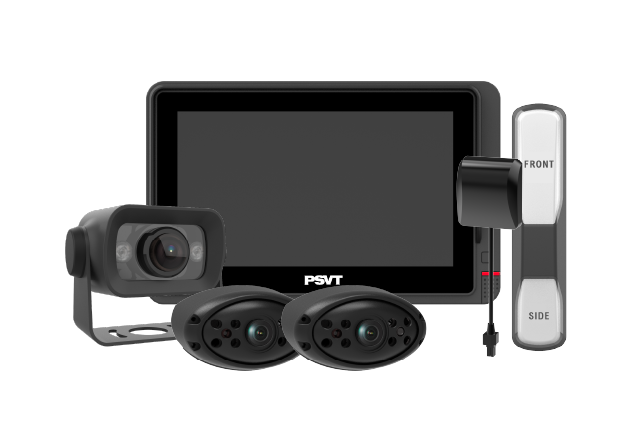
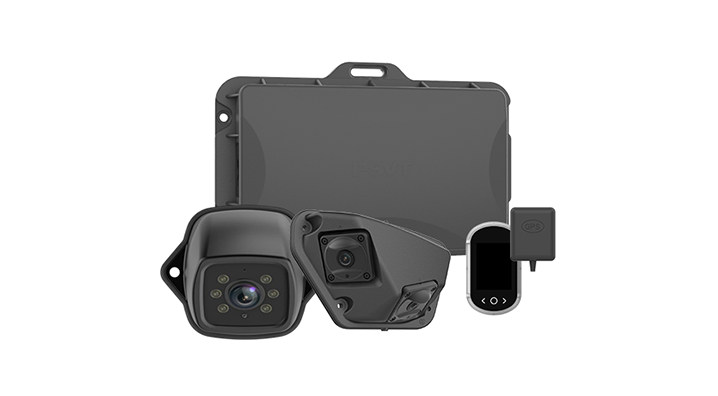
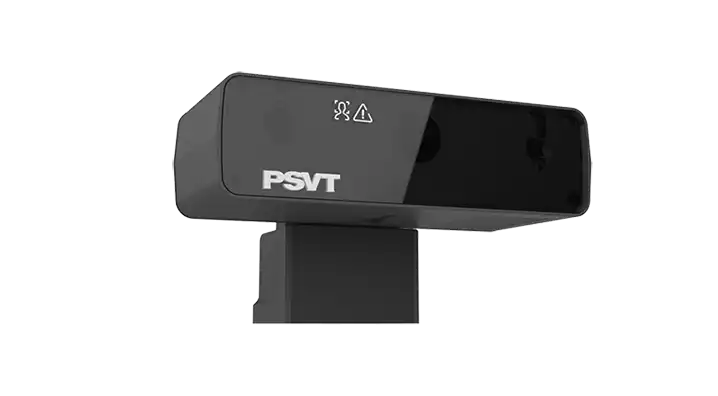
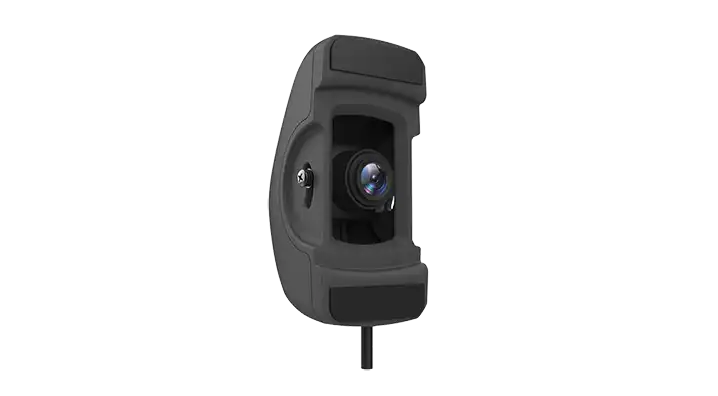
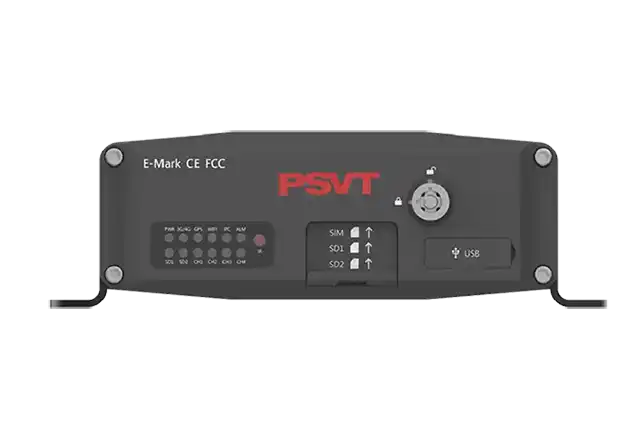
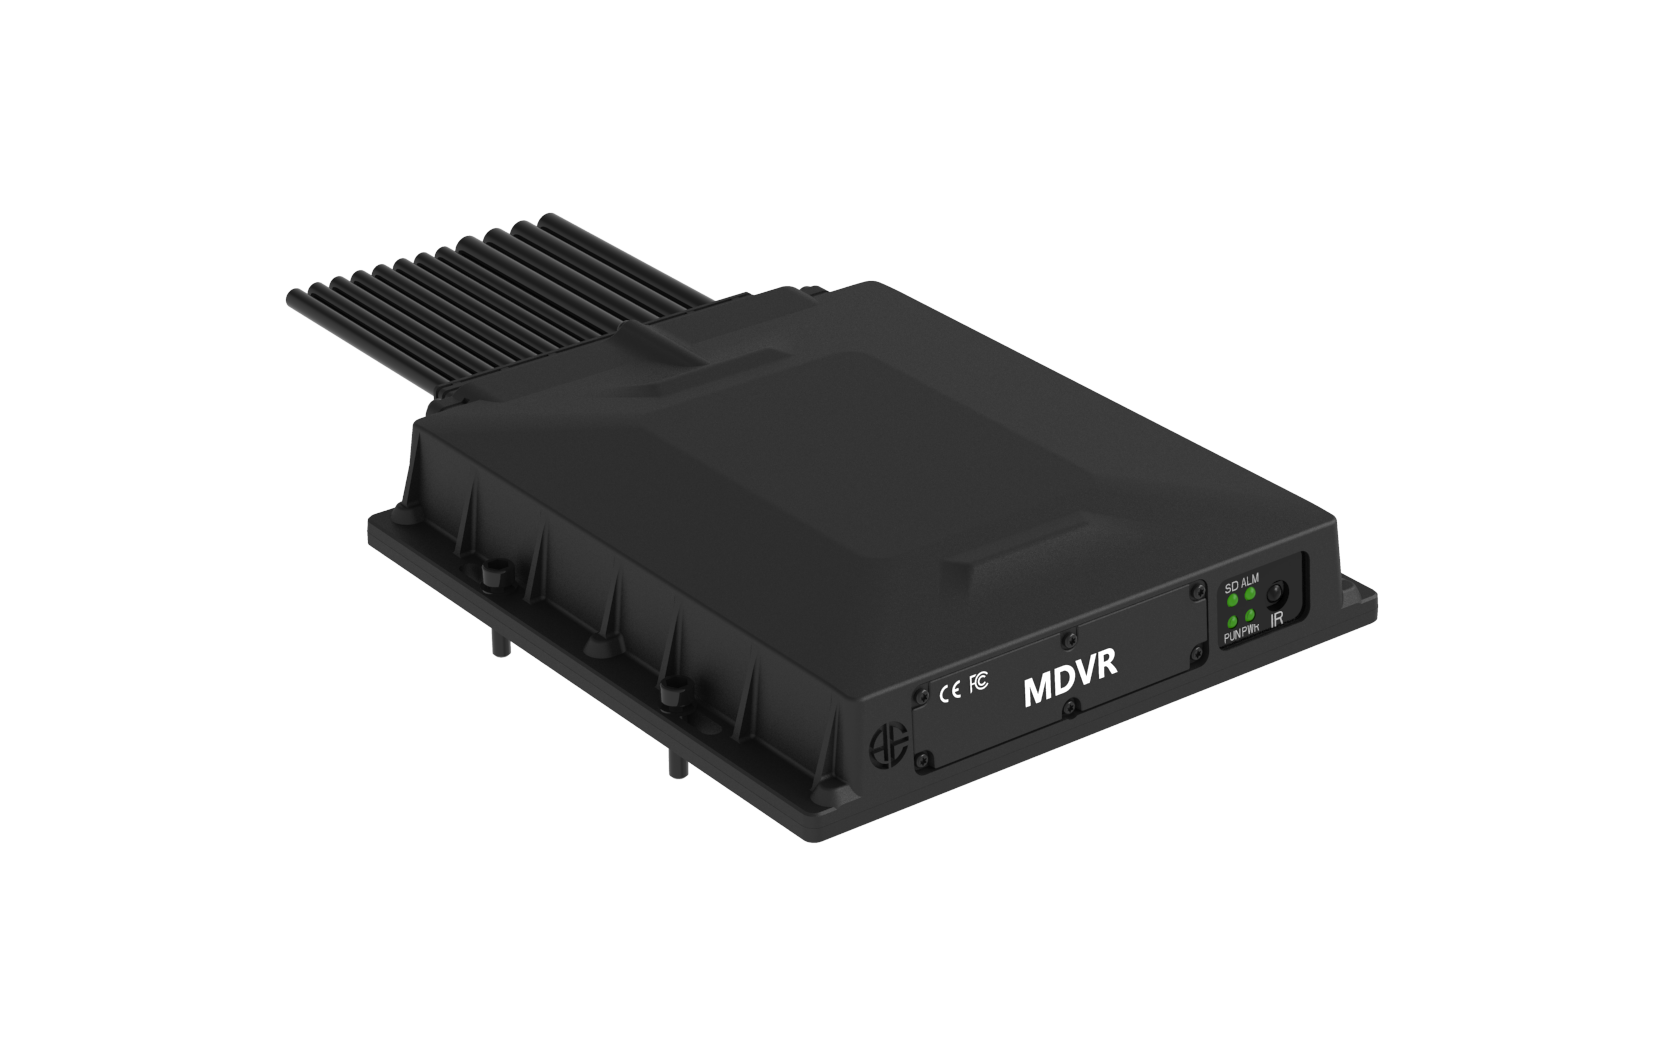
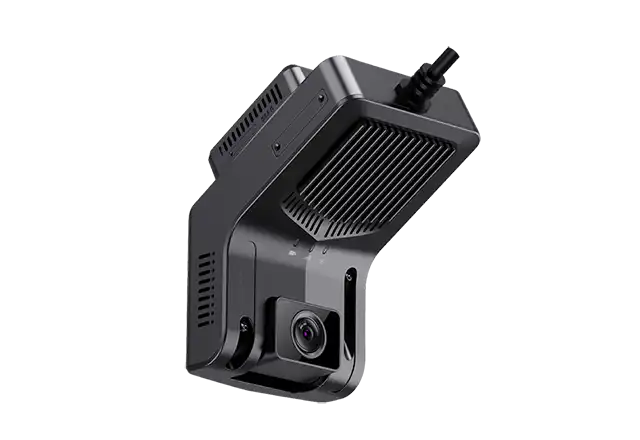
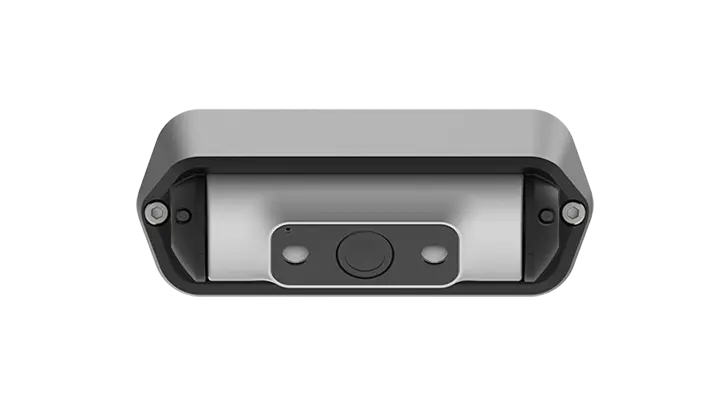
- フロントエンド認識:AI ドライブレコーダー、DMS、および車載デジタルレコーダー(MDVR)はインテリジェントセンサーとして機能し、映像をキャプチャしてドライバーの行動と道路状況をリアルタイムで分析する。
- エッジ処理:データは専用ハードウェアを使用して車内で処理され、重要なイベントデータと関連するビデオクリップのみをクラウドに送信することで、帯域幅の要件を削減する。
- クラウドプラットフォーム&分析:クラウドプラットフォームはコマンドセンターとして機能し、データを集約・分析してダッシュボード経由で提示する。リアルタイムアラート、履歴レポート、ドライバースコアリング、および大規模なコンプライアンス管理を可能にする。
技術的な買い手にとって重要なのは、新たなデータのサイロ化を招くのではなく、既存のテレマティクス、輸送管理システム(TMS)、および車隊管理システム(FMS)とシームレスに統合できる、オープンスタンダードとAPI(MQTT、RESTful APIなど)に基づいて構築されたシステムを選択することである。
将来のトレンド(2024~2030年):戦略的展望
車隊管理の環境は、今後10年間でいくつかの構造的トレンドによって形成されていくだろう。
- AIの成熟とセンサーフュージョン:AIモデルはより高度化し、誤アラートを削減するとともに、ドライバーの行動やリスクパターンに関するより深い洞察を提供する。カメラデータとレーダーその他のセンサーのフュージョンにより、より堅牢な認識システムが構築され、先進運転支援システム(ADAS)機能の強化とより安全な運用が可能になる。
- プラットフォームベースおよびオープンエコシステムへの移行:価値は、スタンドアロンハードウェアから、オープンでソフトウェア中心のプラットフォームへとますます移行していく。フリートは、安全性、メンテナンス、配車、ビジネス分析のためのソフトウェアアプリケーションと、最高クラスのハードウェア(カメラ、センサー)を組み合わせて使用できるソリューションを優先するようになる。
- 電動化とサステナビリティの統合:車隊管理システムは、EVフリートの管理において中心的な役割を果たし、バッテリーの状態、充電の最適化、航続距離の予測に関するデータを取り込むようになる。これは、ネットゼロ目標と低排出物流戦略を追求する企業にとって不可欠となる。
- 予測分析と処方アクション:システムは、単に何が起きたかを報告するだけでなく、何が起きるかを予測し、アクションを推奨する方向へ進化していく。これには、機械的故障の事前予測、ターゲットを絞ったコーチングのためのリスクの高いドライバー行動の特定、リアルタイムの状況に基づくルートの動的最適化が含まれる。
結論とステークホルダーへの戦略的示唆
グローバル車隊管理市場は、規制、技術、そして安全性と効率化に向けた説得力のあるビジネスケースに牽引され、転換点を迎えている。戦略的な成功は、各ステークホルダーがこの新たな環境にどのように対応するかにかかっている。
- フリートオペレーターにとって:技術はコストセンターではなく、戦略的投資と捉えるべきである。予防的なリスク管理とドライバーコーチングのために、映像安全データを日常業務に統合する、スケーラブルでオープンなアーキテクチャのソリューションを優先すべきである。ROIはコンプライアンスをはるかに超え、保険、燃料、メンテナンス、事故関連コストの大幅な節約を含む。
- 技術プロバイダーにとって:成功は、信頼性が高く、正確で、容易に統合可能なソリューションを提供できるかどうかに懸かっている。明確なAPI、堅牢なSDK、そして実証可能なROIが重要な差別化要因となる。市場は、独自のクローズドシステムから、顧客のニーズに合わせて進化できる柔軟なプラットフォームベースのモデルへと移行している。
- 投資家にとって:このセグメントは、特にAI駆動型のビデオテレマティクス、データ分析、およびフリートオペレーターと車両メーカーの両方の進化するニーズをサポートするオープンなプラットフォームアーキテクチャに注力する企業において、大きな成長可能性を提供している。
結論として、車隊管理の未来は、インテリジェントで、接続され、データ駆動型である。この変革を受け入れ、データを活用して安全性、効率性、サステナビリティを向上させる組織は、2030年以降の競争の激しい物流環境で繁栄するための最良のポジションを確立するだろう。