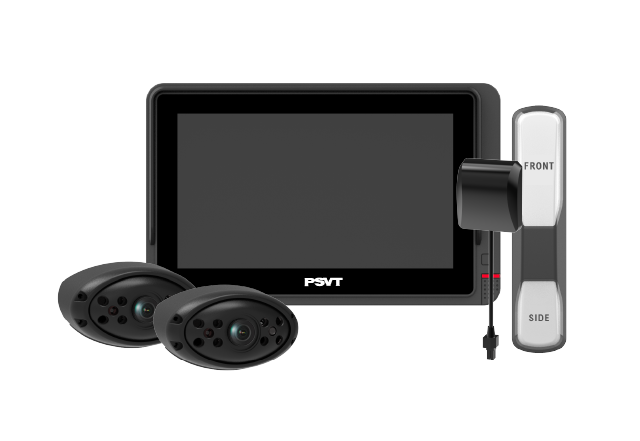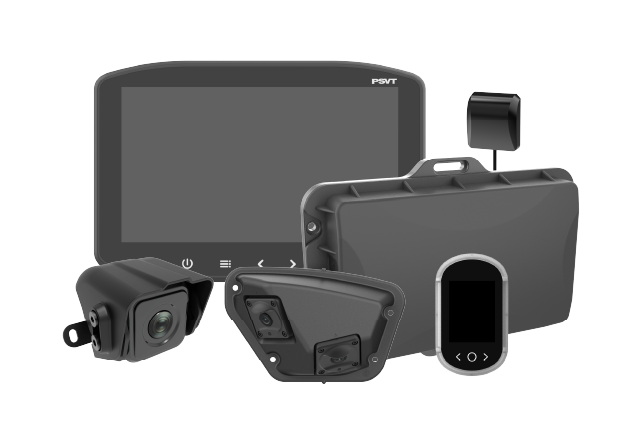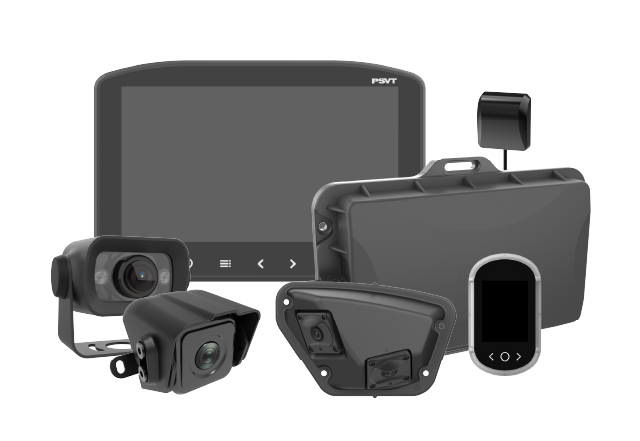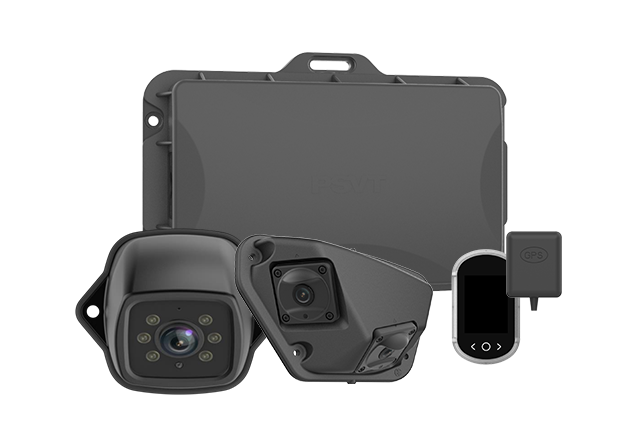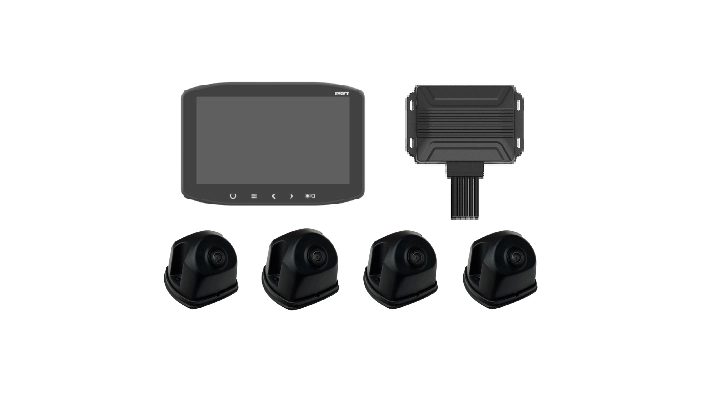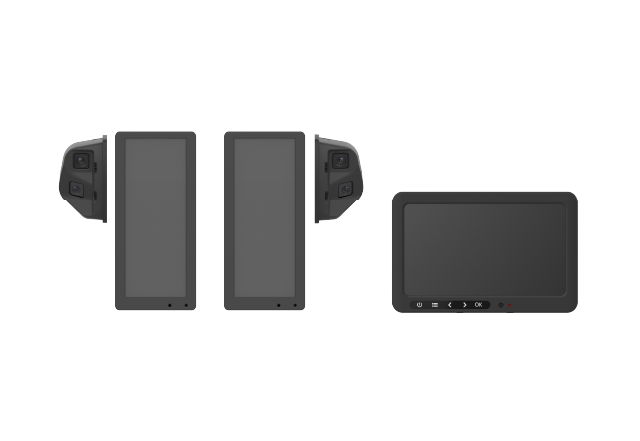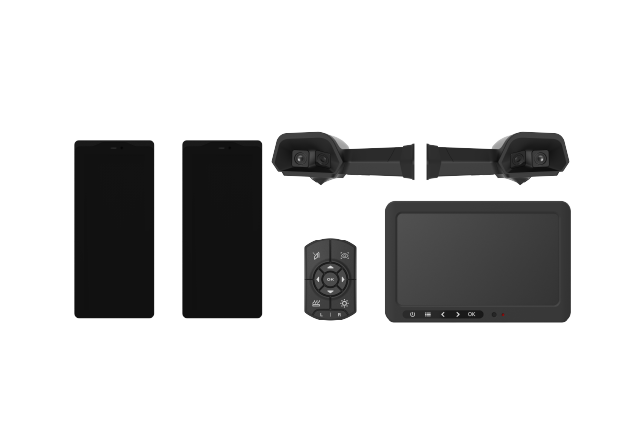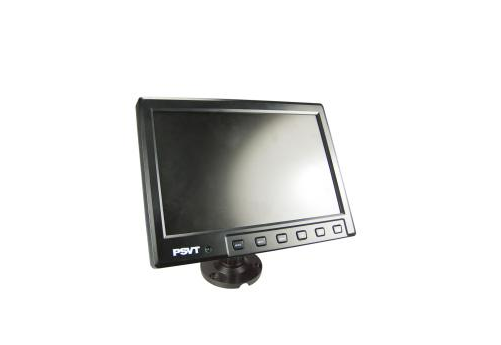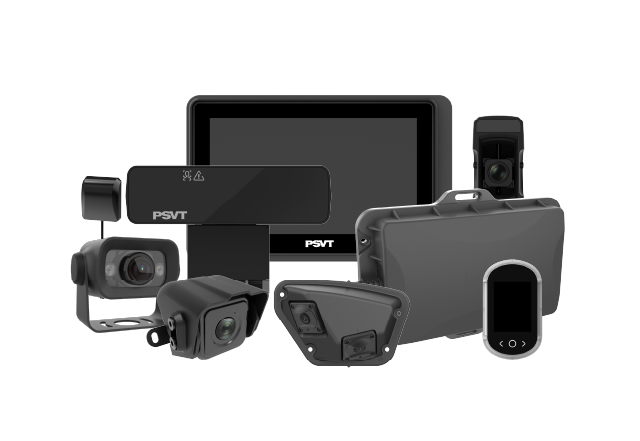
法規套件 R151/R159/R158
查看更多
全球推動更安全、更智慧交通的趨勢,正加速普及AI 行人與車輛偵測攝影機——這類智慧視覺系統專為即時辨識行人、車輛及碰撞風險情境而設計。隨著商用車營運商面臨更嚴格的法規與日益增長的營運需求,AI 行人與車輛偵測攝影機已變得不可或缺,它不僅是安全配備的附加選項,更是新一代先進駕駛輔助系統(ADAS)與車隊安全生態系的基礎組件。
本篇部落格文章將深入且有系統地探討 AI 行人與車輛偵測攝影機的定義、市場發展軌跡、區域普及概況、演進趨勢以及關鍵部署情境——所有內容均基於最新彙整的產業洞察。
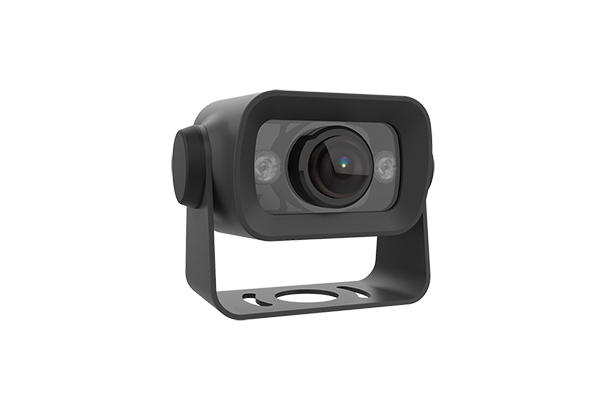
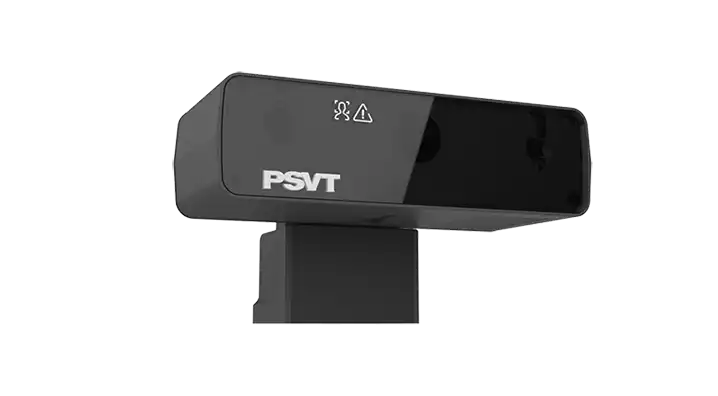
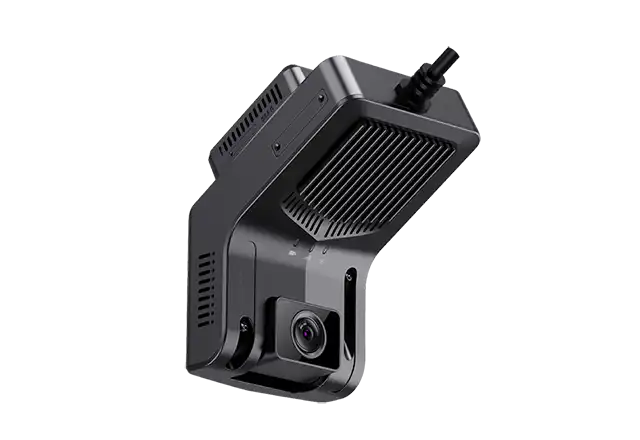
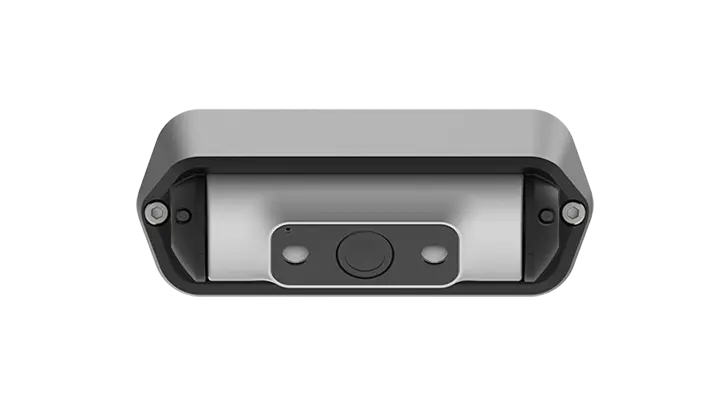
AI 行人與車輛偵測攝影機是專為商用車或客車安全應用打造的智慧攝影機系統。該設備結合電腦視覺與嵌入式 AI 模型,能以高精度辨識並分類行人、車輛、自行車及其他道路使用者。透過即時分析物體行為與距離,系統可評估潛在碰撞風險並據此向駕駛員發出警示。
這類攝影機通常支援以下功能:
隨著全球市場收緊安全要求,AI 行人與車輛偵測攝影機已從選配轉變為必備。
AI 攝影機市場,尤其是行人與車輛偵測領域,在安全法規強制要求、ADAS 普及以及車隊數位化的推動下,正經歷快速擴張。
儘管 BSD 的範疇比 AI 攝影機更廣,但其反映了對偵測系統的強勁需求:
這些數據證實,AI 行人與車輛偵測攝影機正處於商用車電子產業中成長最快的細分市場之一。
全球普及程度不一,主要受法規壓力、車隊成熟度以及在地安全計畫的影響。
整體而言,亞太地區是成長最快的區域,而歐洲和北美仍是法規與技術的領導者。
如今,客戶評估 AI 行人與車輛偵測攝影機不僅看其偵測目標的能力,還看重以下幾點:
隨著車隊數位化,買家越來越偏好能作為多功能感知單元的 AI 攝影機。
在歐洲和英國,強制性安全框架已重新定義了競爭格局:
滿足這些要求已不再是競爭優勢——而是進入市場的基準。能夠支援符合法規偵測區域的攝影機將在車隊招標中佔據主導地位。
獨立的偵測效能已不再足夠。
提供整合能力的製造商——例如:
——正在建立更強的進入壁壘並贏得長期的車隊合作夥伴關係。
市場缺乏結合以下功能的端到端平台:
單一符合法規的多感測器 AI 解決方案,涵蓋 BSIS/MOIS/ADAS 功能,代表著一個巨大的未開發機會。
嚴格根據文件內容,以下情境代表了 AI 行人與車輛偵測攝影機最強的產品市場契合度:
歐洲和英國等市場要求符合 R151、R158、R159 和 DVS 規範。
以下情況必須符合規範:
適用於:
這些客戶要求:
在德國和北美等地區,對偵測精度的期望超出了單一攝影機的能力。
車隊越來越傾向採用攝影機-雷達混合系統,以提升深度感知並減少誤報。
政府車隊或大型營運商可能需要快速部署(1 至 2 個月內)。
具備通用安裝支架和預調校演算法的隨插即用 AI 攝影機非常適合這些情境。
許多品牌和經銷商尋求經過預驗證、可客製化的 AI 攝影機平台,使他們無需投入大量研發資源即可快速進入 BSIS/MOIS/ADAS 市場。
根據上述洞察,原因顯而易見:
隨著政府執行嚴格的安全規則,符合法規的 AI 攝影機已不再是選配。
單一台 AI 行人與車輛偵測攝影機現在可作為:
車隊面臨:
預防技術的成本變得比風險更低。
車隊買家希望減少設備數量、減少線纜、減少整合帶來的麻煩。
一體化 AI 行人與車輛偵測攝影機完美契合降低 TCO 的目標。
AI 行人與車輛偵測攝影機正迅速成為現代商用車最關鍵的技術之一。在法規強制要求、安全期望提升以及向多感測器智慧系統轉變的推動下,該市場有望在 2033 年及以後實現持續且顯著的成長。
隨著車隊向數位化、聯網化和自動駕駛就緒的車輛過渡,AI 驅動的偵測攝影機將構成保護全球駕駛員、乘客、行人及道路使用者的感知骨幹。
這不僅僅是一個產品趨勢——它是下一代交通安全的基礎。